


Achat immobilier
Acheter en zone inondable dans l’Aude : ce qu’il faut vérifier
Dans l’Aude, une part importante des villes et des villages s’est développée le long des cours d’eau, dans la basse plaine ou au bord des étangs. Acheter en zone inondable y est courant et n’a rien d’interdit, à condition de savoir ce que l’on achète : niveau des planchers, historique des crues, état du bâtiment, règles du plan de prévention et conditions d’assurance.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Une zone inondable se repère dans l’état des risques annexé à la promesse et dans le plan de prévention des risques d’inondation de la commune, qui distingue des secteurs selon l’intensité de l’aléa. Le vendeur doit déclarer les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété. Sur place, l’expert relève le niveau des planchers, les traces d’anciennes crues, l’état des murs et des réseaux. Ces éléments guident la décision, la négociation et les travaux de protection.
En zone inondable, la hauteur du plancher habitable par rapport aux plus hautes eaux connues est la première donnée à obtenir. Le vendeur ou l’agence peuvent vous orienter vers ce document.
Le contexte
Un département exposé aux crues rapides
Les épisodes méditerranéens peuvent déverser en quelques heures des pluies considérables sur les reliefs de l’Aude, et les rivières montent très vite. Les crues de novembre 1999 dans la basse plaine et celles d’octobre 2018 dans le Carcassonnais et la vallée de l’Orbiel en sont les exemples récents. La base Géorisques recense 24 arrêtés de catastrophe naturelle pour inondations et coulées de boue à Narbonne, 18 à Fleury, 17 à Marcorignan et à Saint-Marcel-sur-Aude, 15 à Carcassonne, à Lézignan-Corbières ou à Sigean.
Les inondations ne viennent pas toutes du débordement des grands cours d’eau. Le ruissellement sur les coteaux, la remontée de la nappe dans la plaine, la submersion marine sur le littoral et les débordements des petits ruisseaux, parfois à sec l’été, peuvent toucher des quartiers éloignés de la rivière principale. Un bien peut donc être exposé sans être en bordure d’un fleuve, et l’inverse est vrai aussi : seule la consultation des documents à l’adresse permet de conclure. Les communes de la basse plaine, comme Coursan, Cuxac-d’Aude ou Sallèles-d’Aude, combinent plusieurs de ces phénomènes.
Les documents
Ce qu’il faut lire avant de signer
L’état des risques, obligatoire pour toute vente, indique si le bien est situé dans le périmètre d’un plan de prévention des risques d’inondation et dans quelle zone. Le règlement du plan précise les règles applicables à chaque zone : interdiction de construire dans les secteurs les plus exposés, conditions pour les extensions et les changements d’usage, cote à respecter pour les planchers, mesures obligatoires pour les constructions existantes. Ces règles s’appliquent aussi à vos futurs travaux.
Le vendeur doit vous informer des sinistres ayant donné lieu à une indemnisation au titre des catastrophes naturelles pendant qu’il était propriétaire, ou dont il a été informé. Demandez aussi les factures de travaux réalisés après une crue, les rapports d’expertise de l’assurance et, en copropriété, les procès verbaux qui mentionnent des inondations. Ces pièces permettent de dater les désordres et de vérifier la qualité des remises en état.
La visite
Ce que l’expert regarde
L’expert mesure la hauteur du plancher habitable par rapport au terrain et, lorsqu’elle est connue, à la cote des plus hautes eaux. Il recherche les traces d’anciennes crues : lignes sur les murs, enduits refaits en partie basse, plinthes remplacées, portes intérieures gonflées, cloisons neuves sur une bande régulière. Il mesure l’humidité des murs, examine les fissures, les dallages et les fondations visibles, qui peuvent avoir souffert d’un affouillement ou d’un tassement.
Il contrôle les réseaux, l’existence de clapets anti retour sur les évacuations, la position du tableau électrique et des équipements, la présence d’un étage ou d’une zone refuge, la ventilation du vide sanitaire. Il note les matériaux employés en rez de chaussée, plus ou moins sensibles à l’eau. Ces observations disent comment le bâtiment a traversé les crues passées et comment il réagira aux prochaines. Notre article sur les fissures après une inondation détaille ce que les crues laissent dans les murs.
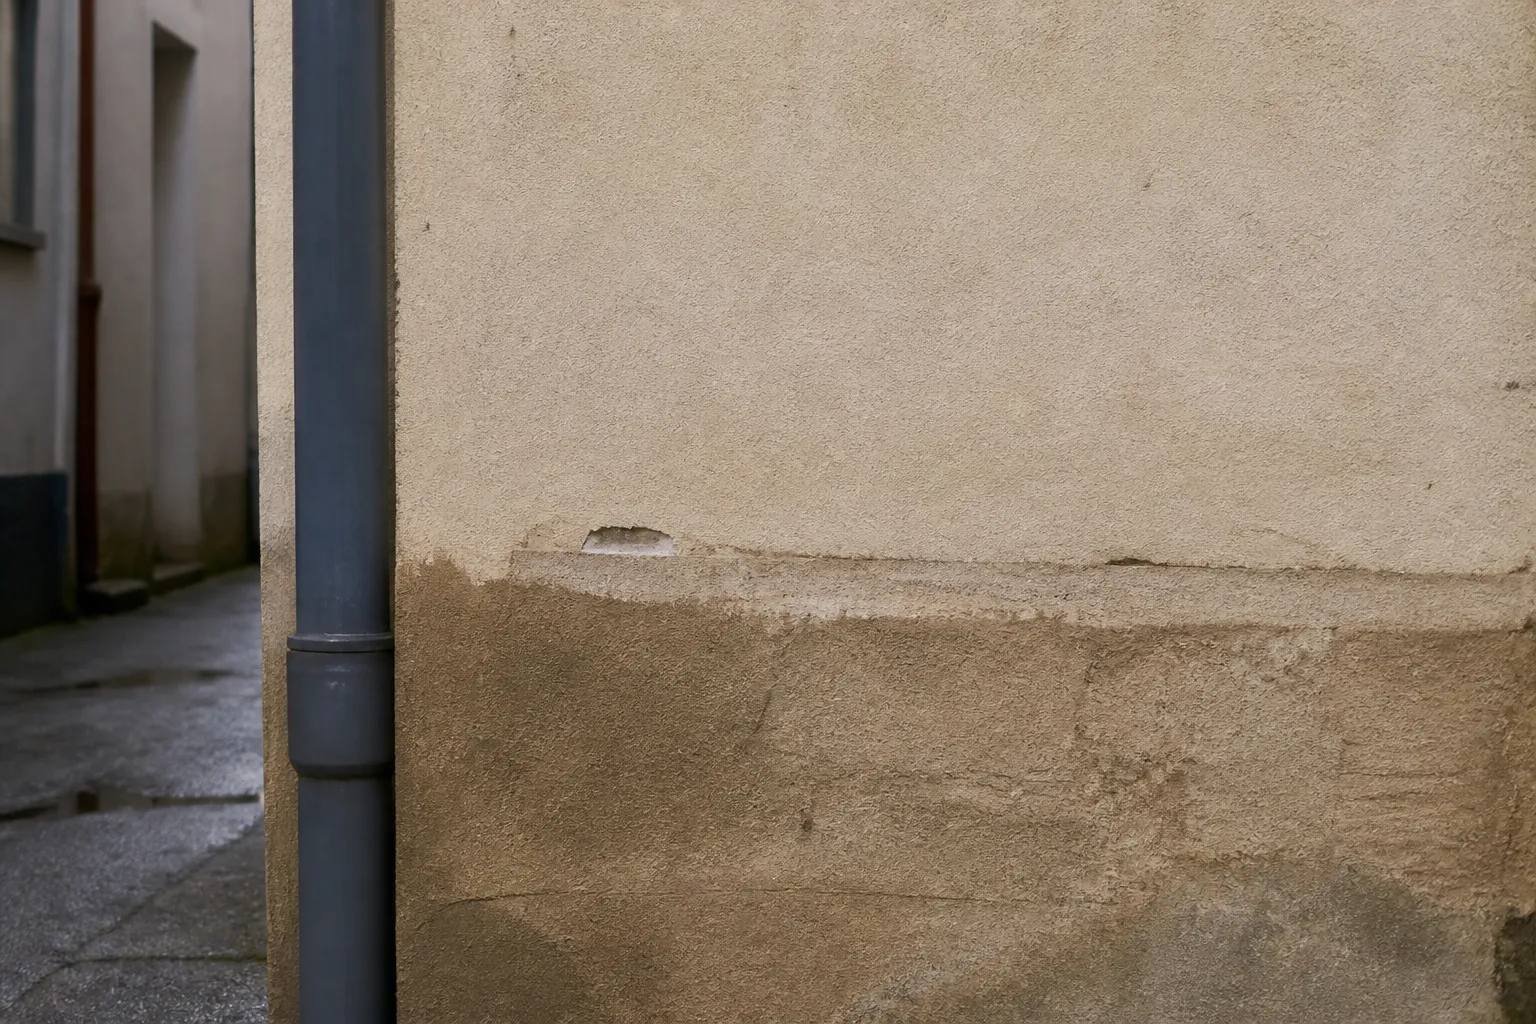
Un repère de crue sur une façade rappelle la hauteur atteinte par l’eau lors d’un épisode passé.
L’assurance
Ce qu’il faut savoir
La garantie catastrophe naturelle, incluse dans les contrats d’assurance habitation, couvre les dommages causés par une inondation reconnue par arrêté, avec une franchise légale. Pour un bien situé en zone inondable, les conditions d’assurance peuvent être plus contraignantes : vérifiez auprès de votre assureur avant de signer, et conservez les justificatifs des mesures de protection mises en place, qui peuvent être exigées par le plan de prévention.
Après l’achat, toute nouvelle crue se déclare à l’assureur, puis formellement dans les trente jours suivant la publication de l’arrêté de catastrophe naturelle. Les photographies de l’état du logement à l’emménagement et le rapport d’expertise avant achat constituent une base utile pour distinguer les dommages nouveaux des désordres anciens. Notre article sur le séchage après une inondation rappelle les bons gestes.
Les travaux
Réduire la vulnérabilité
Des travaux simples réduisent les dommages d’une prochaine crue : surélever le tableau électrique et les prises, poser des clapets anti retour, installer des batardeaux amovibles devant les portes, choisir des matériaux qui supportent l’eau en rez de chaussée, carrelage, enduits à la chaux, cloisons hydrofuges, plutôt que parquet et plâtre. La création d’une zone refuge à l’étage, accessible de l’intérieur, est parfois imposée par le plan de prévention pour les logements de plain pied.
Certains de ces travaux peuvent être obligatoires dans un délai fixé par le plan de prévention, et des aides publiques peuvent exister pour les financer : renseignez vous en mairie et auprès des services de l’État. Intégrer leur coût à votre budget d’achat évite les surprises. Notre guide sur la rénovation après une inondation détaille les solutions les plus efficaces.
La décision
Acheter en connaissance de cause
Un bien en zone inondable peut être un bon achat si le plancher habitable est au dessus des plus hautes eaux, si la maison a bien traversé les crues passées et si les travaux de protection sont réalisables. Il l’est moins si le logement est de plain pied en zone d’aléa fort, s’il a subi des désordres de structure mal réparés, ou si les règles du plan de prévention empêchent les travaux que vous envisagez.
Un bilan avant achat rassemble ces éléments dans un rapport utile pour décider et pour négocier. Le prix est publié sur la page nos tarifs. Pour les biens proches des étangs, notre article sur l’humidité des maisons au bord des étangs complète ces conseils. Un conseiller vous oriente au 0 805 69 09 69 pour choisir le bon moment de la visite.
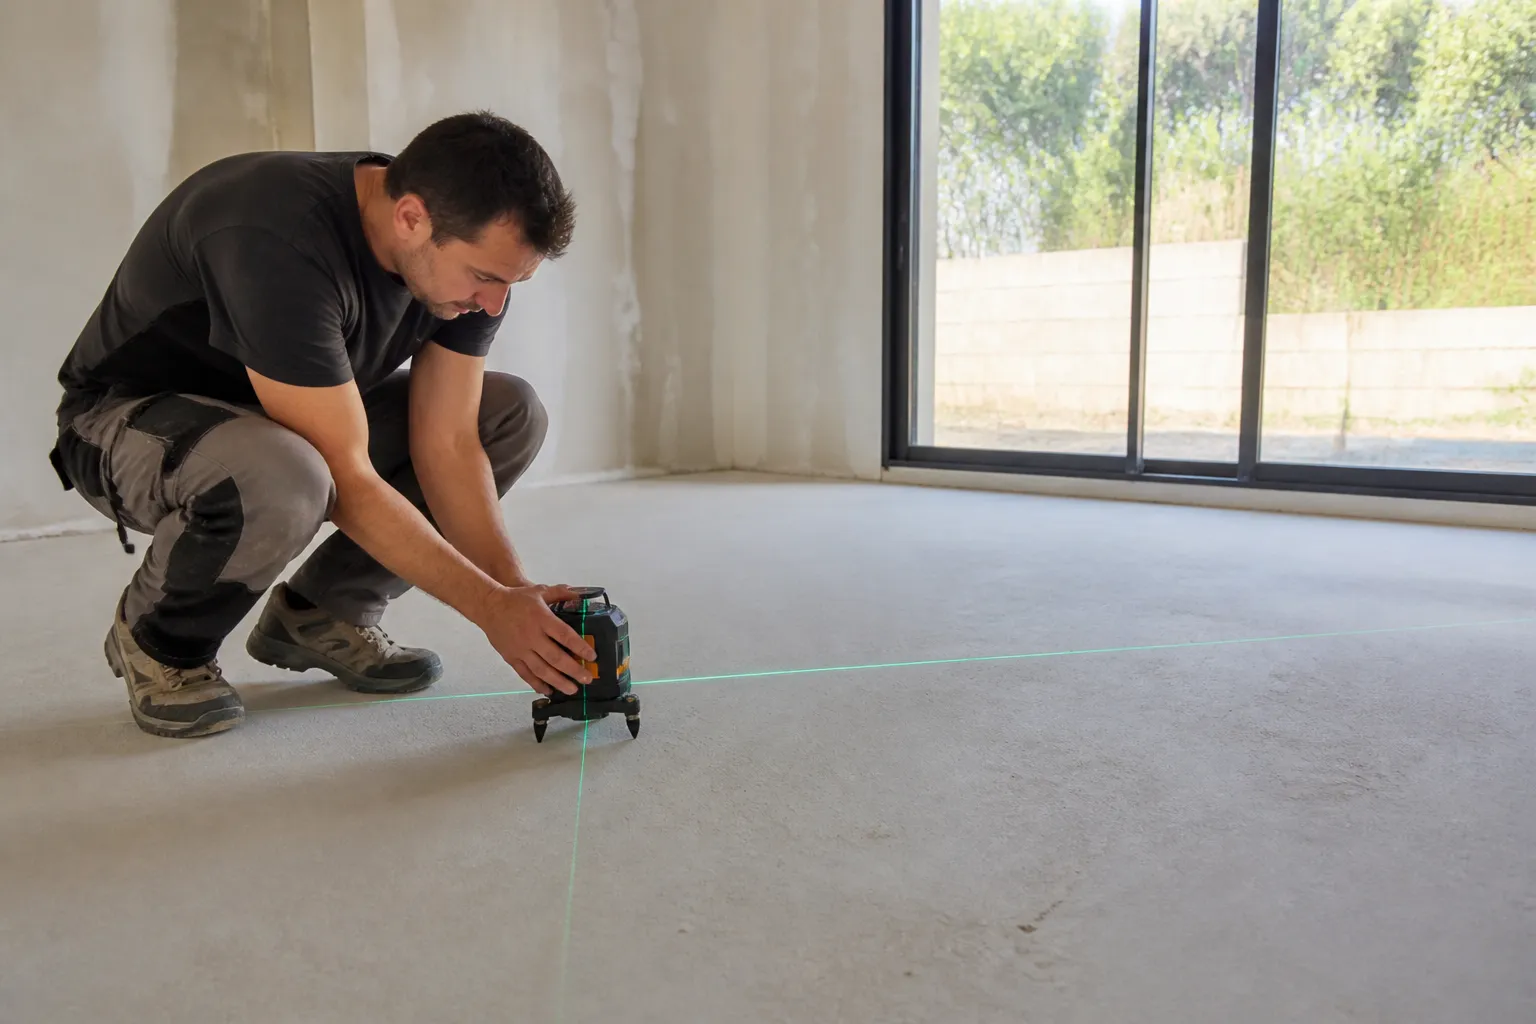
La mesure du niveau du plancher habitable est la première donnée à connaître en zone inondable.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Comment savoir si un bien est en zone inondable ?
Par l’état des risques annexé à la promesse et le plan de prévention des risques d’inondation de la commune.
Le vendeur doit il déclarer les inondations passées ?
Il doit déclarer les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété.
Peut on agrandir une maison en zone inondable ?
Cela dépend du règlement du plan de prévention, qui fixe les conditions zone par zone.
L’assurance couvre t elle les inondations ?
Oui, par la garantie catastrophe naturelle, avec une franchise, si un arrêté reconnaît l’événement.
Quels travaux réduisent les dommages ?
Tableau électrique surélevé, clapets anti retour, batardeaux, matériaux résistants à l’eau, zone refuge.
Intervenez vous dans la basse plaine ?
Oui, de Cuxac-d’Aude à Coursan et dans toutes les communes de l’Aude.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de l’environnement, article L125-5, information des acquéreurs et locataires, Légifrance
- Géorisques, inondations et plans de prévention des risques, ministère de la Transition écologique
- Préfecture de l’Aude, plans de prévention des risques naturels d’inondation


